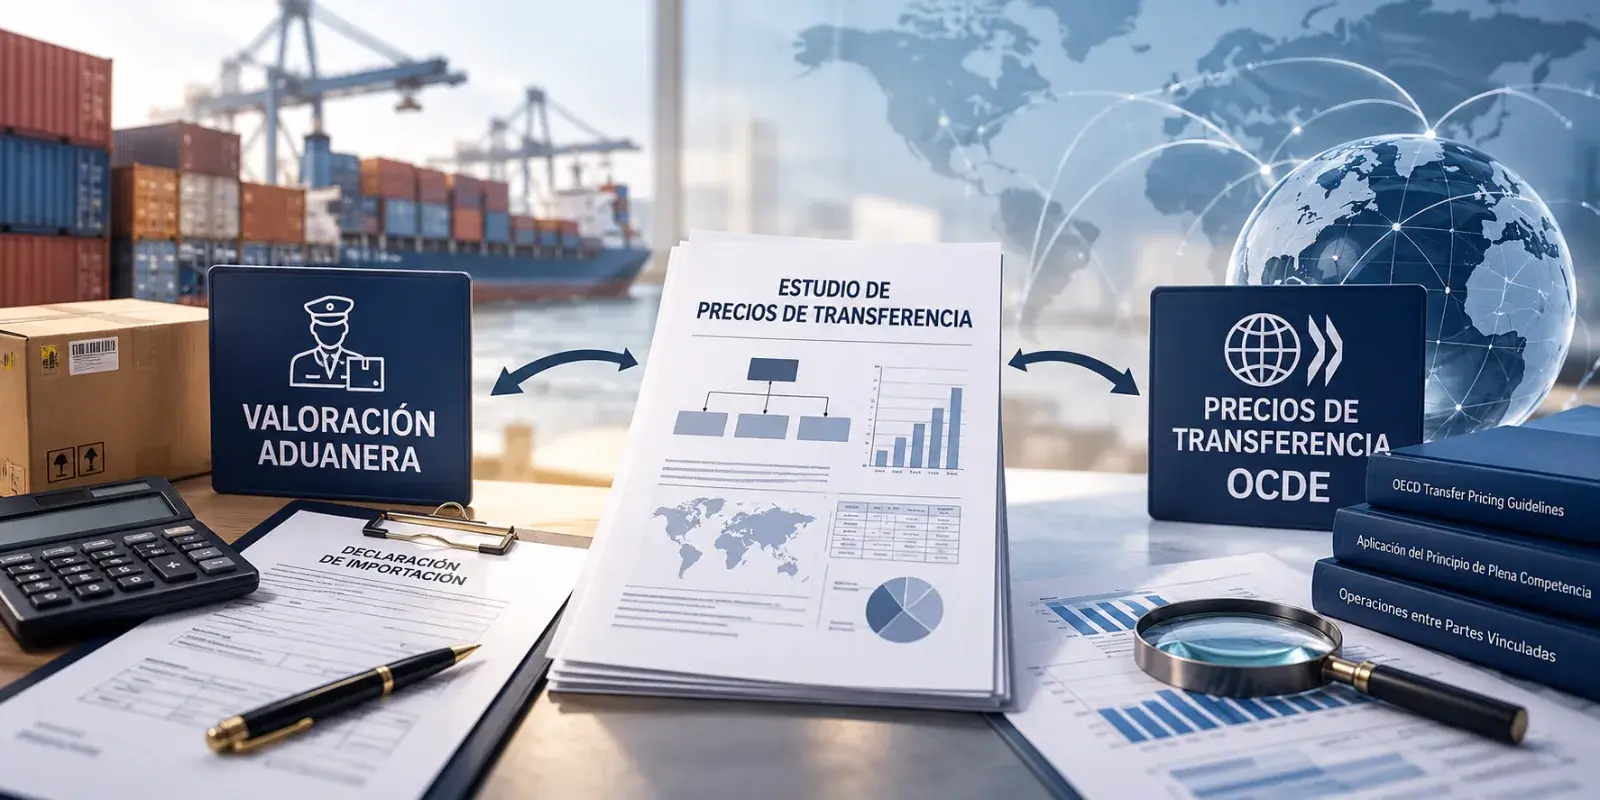
Valoración aduanera y Precios de transferencia: ¿qué pasa si existe vinculación?
¿SUNAT puede rechazar el valor declarado entre empresas vinculadas? Conoce cómo los precios de transferencia ayudan a sustentar el primer método aduanero.
- Aduanero
- 4 min de lectura
En el comercio internacional es frecuente que las operaciones de importación se realicen entre empresas vinculadas económicamente, como ocurre entre matrices, subsidiarias y compañías pertenecientes a un mismo grupo empresarial. Esta circunstancia genera interrogantes respecto de la determinación del valor en aduana y, particularmente, sobre la posibilidad de aplicar el primer método de valoración cuando existe vinculación entre comprador y vendedor.
La existencia de vinculación entre las partes no constituye, por sí misma, una causal para rechazar el valor de transacción.
De conformidad con el artículo 1.2 del Acuerdo sobre Valoración en Aduana de la Organización Mundial del Comercio (OMC), el hecho de que comprador y vendedor estén vinculados no implica que el valor de transacción resulte automáticamente inaceptable. Por el contrario, corresponde examinar las circunstancias de la venta para determinar si dicha vinculación influyó efectivamente en el precio.
El primer método de valoración y su aplicación entre empresas vinculadas
El primer método de valoración aduanera, denominado valor de transacción, se sustenta en el precio realmente pagado o por pagar por las mercancías vendidas para su exportación al país de importación, con los ajustes que correspondan conforme a la normativa aplicable.
Este método tiene carácter prioritario dentro del sistema de valoración aduanera. Por ello, la existencia de vinculación comercial no autoriza a la Administración Aduanera a descartarlo automáticamente ni a sustituirlo por otro método sin realizar previamente el análisis legal correspondiente.
En ese sentido, cuando una empresa peruana importa mercancías de una empresa vinculada en el extranjero, resulta fundamental determinar si el precio declarado responde a condiciones comerciales que no hayan sido influenciadas por dicha relación.
Los estudios de precios de transferencia como medios probatorios
En este escenario, los estudios de precios de transferencia adquieren especial relevancia.
Si bien la valoración aduanera y los precios de transferencia responden a finalidades tributarias diferentes, ambos sistemas contemplan el análisis de las operaciones entre partes vinculadas.
Los precios de transferencia buscan verificar que las operaciones entre empresas vinculadas se desarrollen conforme al principio de plena competencia (arm's length), mientras que la valoración aduanera busca determinar el valor de las mercancías importadas conforme a los métodos previstos en el Acuerdo de Valoración de la OMC.
Un estudio de precios de transferencia debidamente elaborado puede aportar elementos técnicos y económicos para demostrar que la vinculación entre comprador y vendedor no influyó en el precio de las mercancías importadas.
Por ejemplo, el análisis de las políticas de fijación de precios del grupo empresarial, los márgenes de rentabilidad, las operaciones comparables y las condiciones comerciales puede contribuir a sustentar que el precio pactado responde a criterios económicos objetivos y no a la relación existente entre las partes.
No obstante, debe considerarse que un estudio de precios de transferencia elaborado para efectos del Impuesto a la Renta no constituye, por sí solo, prueba concluyente de la aceptabilidad del valor de transacción en materia aduanera. Su utilidad dependerá de la metodología empleada, la información analizada y su correspondencia con las mercancías y operaciones de importación objeto de evaluación.
La importancia de una defensa aduanera técnicamente sustentada
Ante un procedimiento de duda razonable o un cuestionamiento del valor declarado por parte de SUNAT, el importador debe contar con una estrategia probatoria que permita acreditar las condiciones reales de la operación.
En operaciones entre empresas vinculadas, esta defensa puede integrar documentación comercial, contratos, comprobantes de pago, políticas de precios intercompañía, estudios de precios de transferencia y demás elementos que permitan examinar las circunstancias de la venta.
La evaluación conjunta de estos documentos resulta especialmente importante para determinar si corresponde mantener la aplicación del primer método de valoración.
La vinculación económica no debe confundirse con la influencia en el precio. Son conceptos jurídicamente distintos y su diferenciación resulta determinante para la correcta aplicación de las normas de valoración aduanera.
Conclusión
La aplicación del primer método de valoración aduanera no se encuentra excluida por el simple hecho de que las partes intervinientes pertenezcan a un mismo grupo empresarial.
Cuando el importador puede acreditar, mediante elementos objetivos y verificables, que la vinculación no influyó en el precio de las mercancías, existen fundamentos para sostener la aceptabilidad del valor de transacción, siempre que se cumplan los demás requisitos legales.
En este contexto, los estudios de precios de transferencia pueden desempeñar un papel probatorio importante, especialmente cuando son analizados de manera conjunta con la documentación comercial y bajo los criterios específicos de valoración aduanera.
Una adecuada articulación entre el Derecho Aduanero y la Tributación Internacional permite construir defensas más sólidas frente a los cuestionamientos del valor declarado ante SUNAT.
Lesly Cataño
Abogada especializada en Derecho Aduanero y Tributario
Este artículo es informativo y refleja la normativa vigente a la fecha de publicación. No sustituye una asesoría sobre su caso concreto: cada situación depende de sus documentos y de sus plazos.
Aduanero
Ajuste de valor SUNAT: ¿cómo defenderse?
Conozca qué es la valoración aduanera, cuándo SUNAT puede efectuar un ajuste de valor y cómo sustentar el valor declarado de sus mercancías.
