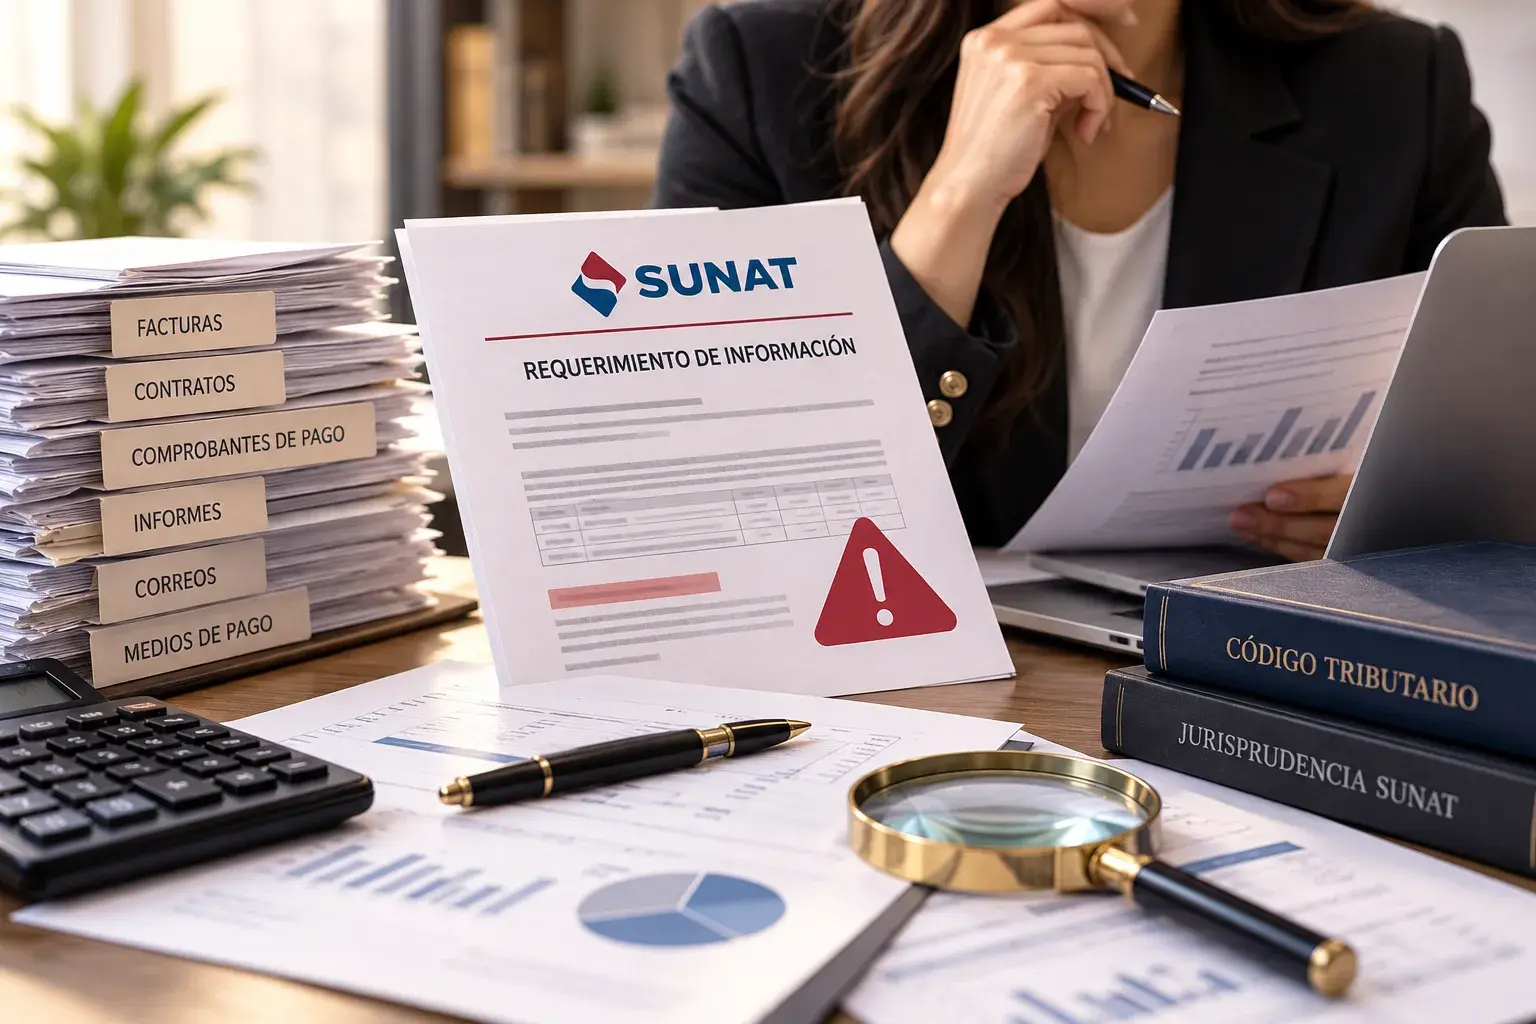
SUNAT desconoce los gastos de tu empresa: ¿cómo defenderte?
¿SUNAT está cuestionando los gastos de tu empresa? Descubre por qué pueden ser rechazados, qué documentos necesitas para sustentarlos y cómo defenderte ante un reparo tributario.
- Tributario
- 5 min de lectura
¿Tu empresa tiene facturas, contratos y comprobantes de pago, pero SUNAT está cuestionando sus gastos? Tener una factura no siempre es suficiente para que un gasto sea aceptado tributariamente. Conoce cuándo SUNAT puede efectuar un reparo, qué documentos necesitas para sustentar tus operaciones y cómo defender los gastos de tu empresa.
¿Qué son los gastos deducibles en el Impuesto a la Renta?
Los gastos deducibles son aquellos que una empresa puede descontar de su renta bruta para determinar la renta neta sobre la cual se calcula el Impuesto a la Renta, siempre que cumplan los requisitos establecidos por la legislación tributaria.
En el Perú, la Ley del Impuesto a la Renta establece, como regla general, que pueden deducirse los gastos necesarios para producir rentas gravadas o mantener su fuente productora, siempre que su deducción no esté expresamente prohibida.
Esto significa que una empresa no puede deducir cualquier desembolso por el simple hecho de haberlo realizado o registrado contablemente.
Para que un gasto sea aceptado, deben evaluarse su relación con la actividad empresarial, su efectiva realización, su sustento documental y las condiciones específicas previstas en la normativa tributaria.
¿Por qué SUNAT puede desconocer los gastos de una empresa?
Uno de los problemas que enfrentan las empresas durante una fiscalización tributaria es el cuestionamiento de gastos que fueron considerados al determinar su Impuesto a la Renta.
SUNAT puede formular observaciones cuando considera que un gasto no cumple los requisitos legales para su deducción.
Entre las situaciones más frecuentes se encuentran:
- Falta de causalidad: no se acredita la relación entre el gasto y la generación de renta gravada o el mantenimiento de la actividad empresarial.
- Falta de fehaciencia: la documentación presentada no permite demostrar suficientemente que la operación realmente ocurrió.
- Sustento documental insuficiente: la empresa no cuenta con los comprobantes exigibles o con documentación complementaria necesaria.
- Incumplimiento de requisitos legales: el gasto supera límites establecidos, corresponde a un concepto no deducible o incumple condiciones específicas.
- Incorrecta imputación temporal: el gasto se deduce en un ejercicio distinto del que corresponde conforme a las reglas tributarias aplicables.
Sin embargo, que SUNAT cuestione un gasto no significa necesariamente que su reparo sea correcto. Cada observación debe analizarse conforme a los hechos, la normativa y los medios probatorios disponibles.
¿Qué significa que SUNAT considere un gasto no fehaciente?
Un gasto puede ser cuestionado por falta de fehaciencia cuando la Administración Tributaria considera que no existen elementos suficientes para acreditar la realidad de la operación.
Por ejemplo, una empresa podría contar con una factura por servicios de asesoramiento empresarial, pero no conservar informes, comunicaciones, entregables u otros documentos que permitan verificar cómo se ejecutó el servicio.
En ese escenario, SUNAT podría cuestionar la realidad de la prestación.
No obstante, la documentación necesaria dependerá de la naturaleza de cada operación. No todos los servicios generan los mismos entregables ni requieren idénticos medios probatorios.
Por ello, resulta fundamental realizar un análisis jurídico de la operación y de las pruebas disponibles, evitando asumir que la ausencia de un documento determinado convierte automáticamente el gasto en no deducible.
¿Qué es un reparo tributario de SUNAT?
Un reparo tributario es una observación o ajuste efectuado respecto de la determinación tributaria del contribuyente, cuando la Administración considera que determinados conceptos no fueron tratados conforme a la normativa aplicable.
En materia del Impuesto a la Renta, un reparo puede originarse porque SUNAT considera que un gasto fue indebidamente deducido.
Si el reparo se mantiene, puede incrementar la renta neta imponible de la empresa y generar un mayor impuesto por pagar.
Dependiendo de las circunstancias, también pueden surgir intereses moratorios y sanciones tributarias.
Es importante distinguir entre una observación formulada durante una fiscalización y una deuda tributaria formalmente determinada. No toda observación constituye, por sí misma, una obligación tributaria definitiva.
¿Qué hacer si SUNAT cuestiona los gastos de su empresa?
Cuando una empresa recibe un requerimiento o una observación durante una fiscalización, es importante evaluar oportunamente su situación tributaria.
El primer paso es vital pues consiste en identificar exactamente qué gasto está siendo cuestionado y cuál es el fundamento de la observación.
Posteriormente, corresponde revisar la documentación comercial, contable y contractual relacionada con la operación.
También es necesario determinar si el cuestionamiento se refiere a la causalidad del gasto, a su efectiva realización, a la documentación sustentatoria o a algún requisito específico de la Ley del Impuesto a la Renta.
Con esta información puede prepararse una respuesta técnica y jurídicamente fundamentada, acompañada de los medios probatorios pertinentes.
La estrategia dependerá de la etapa del procedimiento y del contenido de los requerimientos o actos administrativos emitidos por SUNAT.
¿Se puede reclamar un reparo tributario de SUNAT?
Sí. Cuando el reparo se materializa en un acto administrativo impugnable, el contribuyente puede cuestionarlo mediante los procedimientos previstos en el Código Tributario, siempre que se cumplan los requisitos y plazos aplicables.
Dependiendo del caso, la defensa puede comprender la presentación de descargos durante la fiscalización, un recurso de reclamación ante SUNAT y, posteriormente, un recurso de apelación ante el Tribunal Fiscal.
Sin embargo, la defensa tributaria no debería comenzar recién cuando SUNAT determina una deuda.
Una adecuada estrategia desde la etapa de fiscalización puede permitir identificar inconsistencias, presentar pruebas relevantes y desarrollar los argumentos legales necesarios para sustentar la posición del contribuyente.
Conclusión: prevenir y defender los reparos tributarios
La deducción de gastos empresariales no depende únicamente de contar con facturas o registros contables.
Es necesario acreditar que las operaciones cumplen los requisitos legales y que existe sustento suficiente para defender su tratamiento tributario.
Del mismo modo, los reparos formulados por SUNAT deben examinarse individualmente. La existencia de una observación administrativa no significa que la posición del contribuyente carezca de fundamento.
Una defensa oportuna, documentalmente sustentada y jurídicamente argumentada puede ser determinante para proteger los intereses de la empresa.
¿SUNAT está cuestionando los gastos de tu empresa?
Si tu empresa enfrenta una fiscalización tributaria, observaciones sobre gastos deducibles o reparos al Impuesto a la Renta, contar con asesoramiento legal especializado permite evaluar los fundamentos del cuestionamiento y las alternativas de defensa disponibles.
Lesly Cataño
Abogada especializada en Derecho Tributario y Aduanero
CAL N.º 104766
Asesoramiento y defensa legal tributaria para personas y empresas en el Perú.
Solicita una consulta legal especializada para evaluar tu caso.
Este artículo es informativo y refleja la normativa vigente a la fecha de publicación. No sustituye una asesoría sobre su caso concreto: cada situación depende de sus documentos y de sus plazos.
Aduanero
¿Qué es el Ad Valorem y cómo se calcula en Perú?
Conoce qué es el Ad Valorem, cómo se calcula en Perú y por qué influye en los impuestos que pagas al importar.
Trámites
Trámites en Perú desde el extranjero: cómo hacerlos sin viajar.
Partidas, certificados y gestiones ante entidades peruanas pueden resolverse a distancia. Qué se puede hacer en línea y cuándo hace falta gestionarlo directamente en Perú.
Otros
Perú Business Fest 2026: innovación y oportunidades para empresas
Te comparto mi experiencia en el Perú Business Fest 2026, un espacio de innovación, emprendimiento y oportunidades que impulsa el crecimiento empresarial en el Perú.
